Cos’è la Regola di Merton?
Nel modello di Robert C. Merton l’investitore divide il proprio capitale tra un’attività rischiosa e un’attività priva di rischio. Nella lettura più intuitiva, la prima può essere rappresentata da un indice azionario ampio; la seconda da uno strumento governativo di elevata qualità usato come proxy del tasso risk-free.
La quota ottimale dipende dal premio che ci si aspetta di ottenere assumendo rischio, da quanto il mercato azionario oscilla e da quanto l’investitore è disposto a tollerare quel rischio.
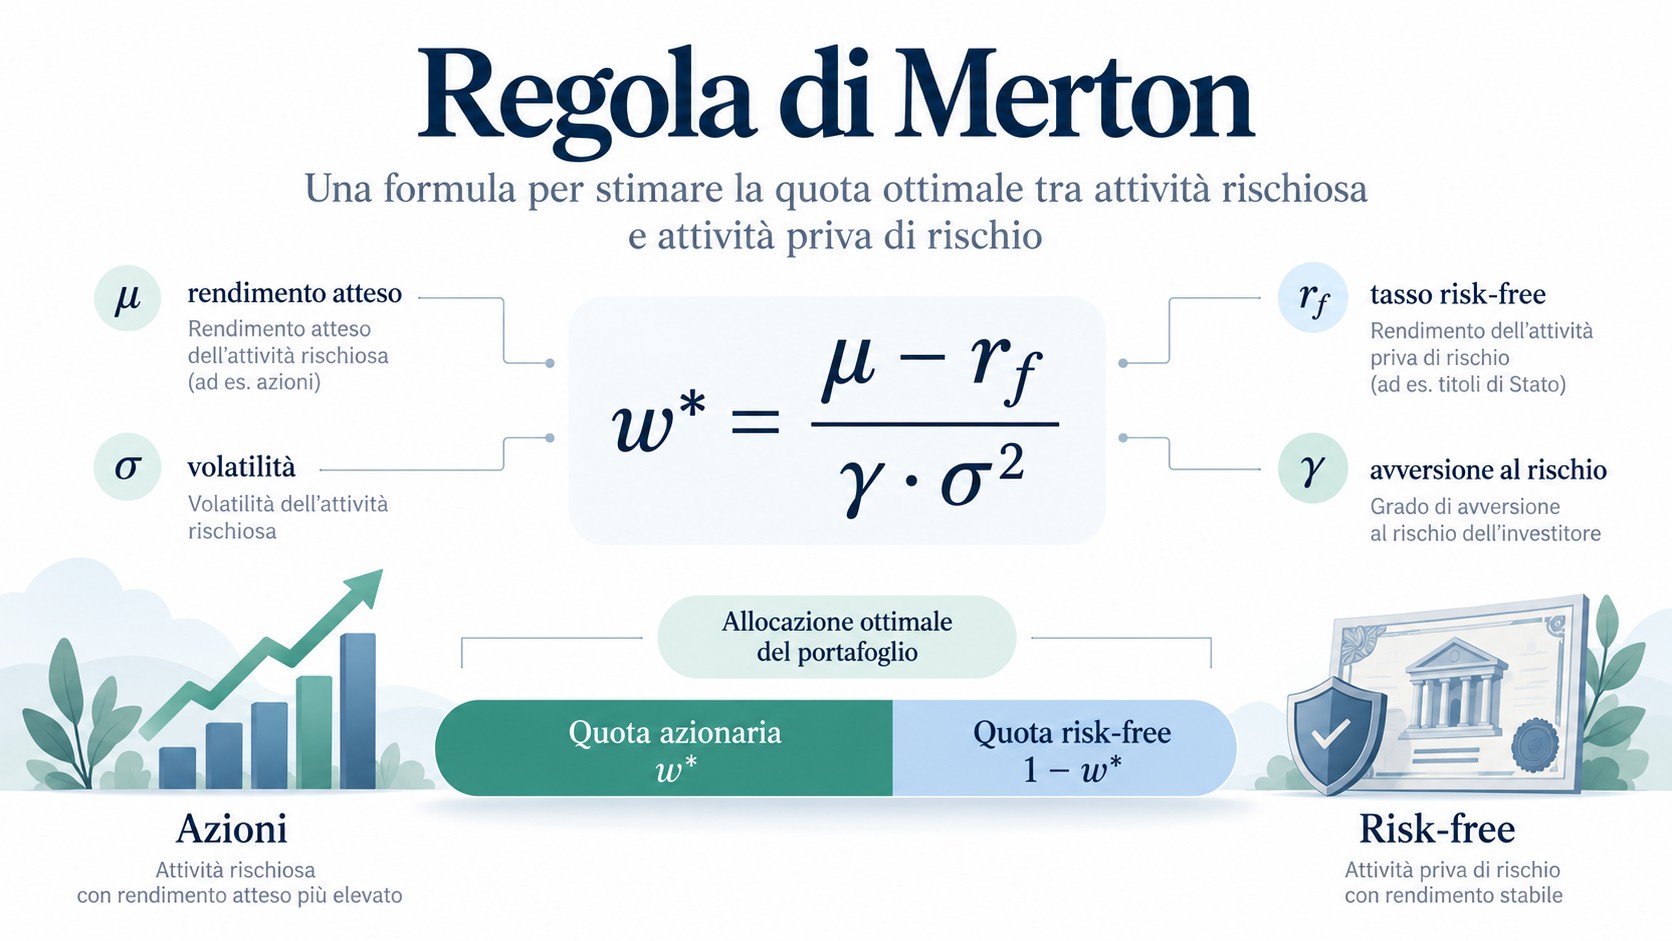
La formula
w* è la quota teorica del portafoglio da investire nell’attività rischiosa. Il resto viene allocato all’attività risk-free. Nella versione teorica il risultato può anche superare il 100% o diventare negativo: significherebbe rispettivamente usare leva finanziaria oppure assumere una posizione corta sull’attività rischiosa.
Calcolatore Merton Share
Inserisci valori annuali coerenti tra loro. Le percentuali vengono convertite automaticamente nella formula.
Come scegliere i 4 parametri
Ottieni i 4 parametri con un prompt
Scegli il mercato, copia il prompt e usalo con un assistente che possa consultare dati aggiornati. La risposta inizierà con i quattro valori già nel formato da inserire nel calcolatore.
I primi tre parametri sono dati o stime di mercato. Per γ il prompt usa 3 come valore didattico intermedio, perché l’avversione al rischio è personale e non può essere ricavata dai mercati. Ricorda: γ basso significa maggiore tolleranza al rischio; γ alto significa maggiore avversione e quindi una quota azionaria più bassa.
Per usare il calcolatore non servono decine di indicatori. Servono quattro valori, scelti con una logica coerente.
Usa una stima di lungo periodo per il mercato che vuoi rappresentare. Puoi partire dalle previsioni di lungo periodo di Vanguard ↗ oppure dalle Capital Market Assumptions di BlackRock ↗.
Per un portafoglio in euro puoi usare come riferimento la curva dei rendimenti governativi AAA dell’area euro pubblicata dalla BCE ↗. Su un orizzonte lungo, il rendimento a 10 anni può essere una proxy pratica. Per un portafoglio in dollari puoi consultare i rendimenti ufficiali dei Treasury USA ↗.
Cerca la Annualized standard deviation dell’indice scelto. Per un mercato azionario globale, ad esempio, MSCI pubblica la volatilità a 3, 5 e 10 anni nella sezione Risk & Return dell’ MSCI ACWI ↗. Per una stima strutturale è spesso più leggibile il dato a 10 anni.
Non esiste un valore “di mercato” da cercare online: è un parametro personale del modello. Nel calcolatore puoi usare come scala didattica 1 per bassa avversione / alta tolleranza al rischio, 3 come valore intermedio e 5 per alta avversione / bassa tolleranza al rischio. Poiché γ è al denominatore della formula, aumentando γ la quota azionaria diminuisce. Questi valori non sono categorie ufficiali: servono solo a mostrare la sensibilità del modello.
Un esempio
Supponiamo di utilizzare questi valori: rendimento atteso azionario 7%, risk-free 3%, volatilità 18% e γ = 3.
A parità di tutto il resto, aumentando γ la quota azionaria diminuisce. Allo stesso modo una maggiore volatilità pesa molto, perché nella formula compare al quadrato.
I limiti della regola
La Merton Share è un modello, non una prescrizione automatica. Il rendimento atteso non è osservabile con certezza, la volatilità cambia nel tempo e una vera attività totalmente priva di rischio è soprattutto un’astrazione teorica.
Inoltre il modello semplice non rappresenta da solo tasse, inflazione, costi, rischio di cambio, più asset contemporaneamente, bisogni di liquidità o il comportamento dell’investitore durante le fasi di forte ribasso.
Per questo la formula è utile soprattutto come strumento di ragionamento: mostra quali ipotesi stanno dietro a una certa allocazione e quanto il risultato cambia quando cambiano gli input.
Fonti e approfondimenti
- Robert C. Merton (1971), Optimum Consumption and Portfolio Rules in a Continuous-Time Model, Journal of Economic Theory, 3(4), 373–413. Fonte ↗
- Vanguard Capital Markets Model – previsioni di rendimento di lungo periodo. Vanguard ↗
- BlackRock Capital Market Assumptions – stime prospettiche per azioni, obbligazioni e altre asset class. BlackRock ↗
- BCE – curve dei rendimenti governativi dell’area euro, inclusa la curva AAA. BCE ↗
- MSCI ACWI – dati di rischio e rendimento, inclusa la deviazione standard annualizzata. MSCI ↗